Quy trình hoàn thuế GTGT hiện được thực hiện căn cứ Luật Thuế giá trị gia tăng 2024 và Thông tư 89/2026/TT-BTC.
Những trường hợp nào được hoàn thuế GTGT?
Theo Điều 15 Luật Thuế giá trị gia tăng 2024, có nhiều nhóm trường hợp được xem xét hoàn thuế.
Đối với hoạt động xuất khẩu, cơ sở kinh doanh trong tháng hoặc quý có hàng hóa, dịch vụ xuất khẩu, nếu số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên thì có thể được hoàn thuế theo quy định, trừ trường hợp hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác.
Trường hợp doanh nghiệp vừa có hàng hóa, dịch vụ xuất khẩu vừa có hoạt động tiêu thụ trong nước, doanh nghiệp phải hạch toán riêng số thuế GTGT đầu vào sử dụng cho hoạt động xuất khẩu. Nếu không thể hạch toán riêng, số thuế đầu vào của hàng hóa, dịch vụ xuất khẩu được xác định theo tỷ lệ doanh thu xuất khẩu trên tổng doanh thu hàng hóa, dịch vụ chịu thuế trong kỳ hoàn thuế.
Sau khi bù trừ với số thuế GTGT phải nộp của hoạt động tiêu thụ nội địa, nếu số thuế đầu vào liên quan đến hàng hóa, dịch vụ xuất khẩu còn lại từ 300 triệu đồng trở lên thì cơ sở kinh doanh được xem xét hoàn thuế. Số thuế được hoàn của hàng hóa, dịch vụ xuất khẩu không vượt quá 10% doanh thu xuất khẩu của kỳ hoàn thuế.
Dự án đầu tư có thể được hoàn thuế từ 300 triệu đồng
Đối với dự án đầu tư, cơ sở kinh doanh đã đăng ký nộp thuế GTGT theo phương pháp khấu trừ, có dự án đầu tư mới hoặc mở rộng đang trong giai đoạn đầu tư, nếu sau khi bù trừ với số thuế phải nộp của hoạt động sản xuất, kinh doanh mà số thuế GTGT đầu vào chưa được khấu trừ hết còn từ 300 triệu đồng trở lên thì có thể được hoàn thuế.
Trường hợp dự án đã hoàn thành nhưng doanh nghiệp chưa thực hiện hoàn thuế GTGT phát sinh trong giai đoạn đầu tư, hồ sơ hoàn thuế phải được nộp trong thời hạn 1 năm kể từ ngày dự án, giai đoạn hoặc hạng mục đầu tư hoàn thành.
Tuy nhiên, một số dự án không được hoàn thuế mà chỉ được kết chuyển số thuế chưa khấu trừ sang kỳ tiếp theo, chẳng hạn dự án không góp đủ vốn điều lệ tại thời điểm nộp hồ sơ hoàn thuế hoặc dự án đầu tư thuộc một số trường hợp khai thác tài nguyên, khoáng sản theo quy định.
Sản xuất hàng hóa chịu thuế suất 5% cũng có thể được hoàn thuế
Cơ sở kinh doanh chỉ sản xuất hàng hóa hoặc cung cấp dịch vụ chịu thuế suất GTGT 5%, nếu sau 12 tháng liên tục hoặc 4 quý liên tục có số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được hoàn thuế theo quy định.
Nếu cơ sở kinh doanh có hàng hóa, dịch vụ chịu nhiều mức thuế suất khác nhau, số thuế được hoàn được xác định theo tỷ lệ phân bổ do Chính phủ quy định.
Ngoài ra, cơ sở kinh doanh nộp thuế theo phương pháp khấu trừ khi giải thể hoặc phá sản, nếu còn số thuế GTGT nộp thừa hoặc số thuế đầu vào chưa được khấu trừ hết, cũng thuộc trường hợp được hoàn thuế.
Một số trường hợp khác gồm người nước ngoài, người Việt Nam định cư ở nước ngoài mua hàng tại Việt Nam mang theo khi xuất cảnh; chương trình, dự án sử dụng vốn ODA không hoàn lại, viện trợ không hoàn lại hoặc viện trợ nhân đạo; đối tượng hưởng quyền ưu đãi, miễn trừ ngoại giao; hoặc trường hợp có quyết định hoàn thuế của cơ quan có thẩm quyền.
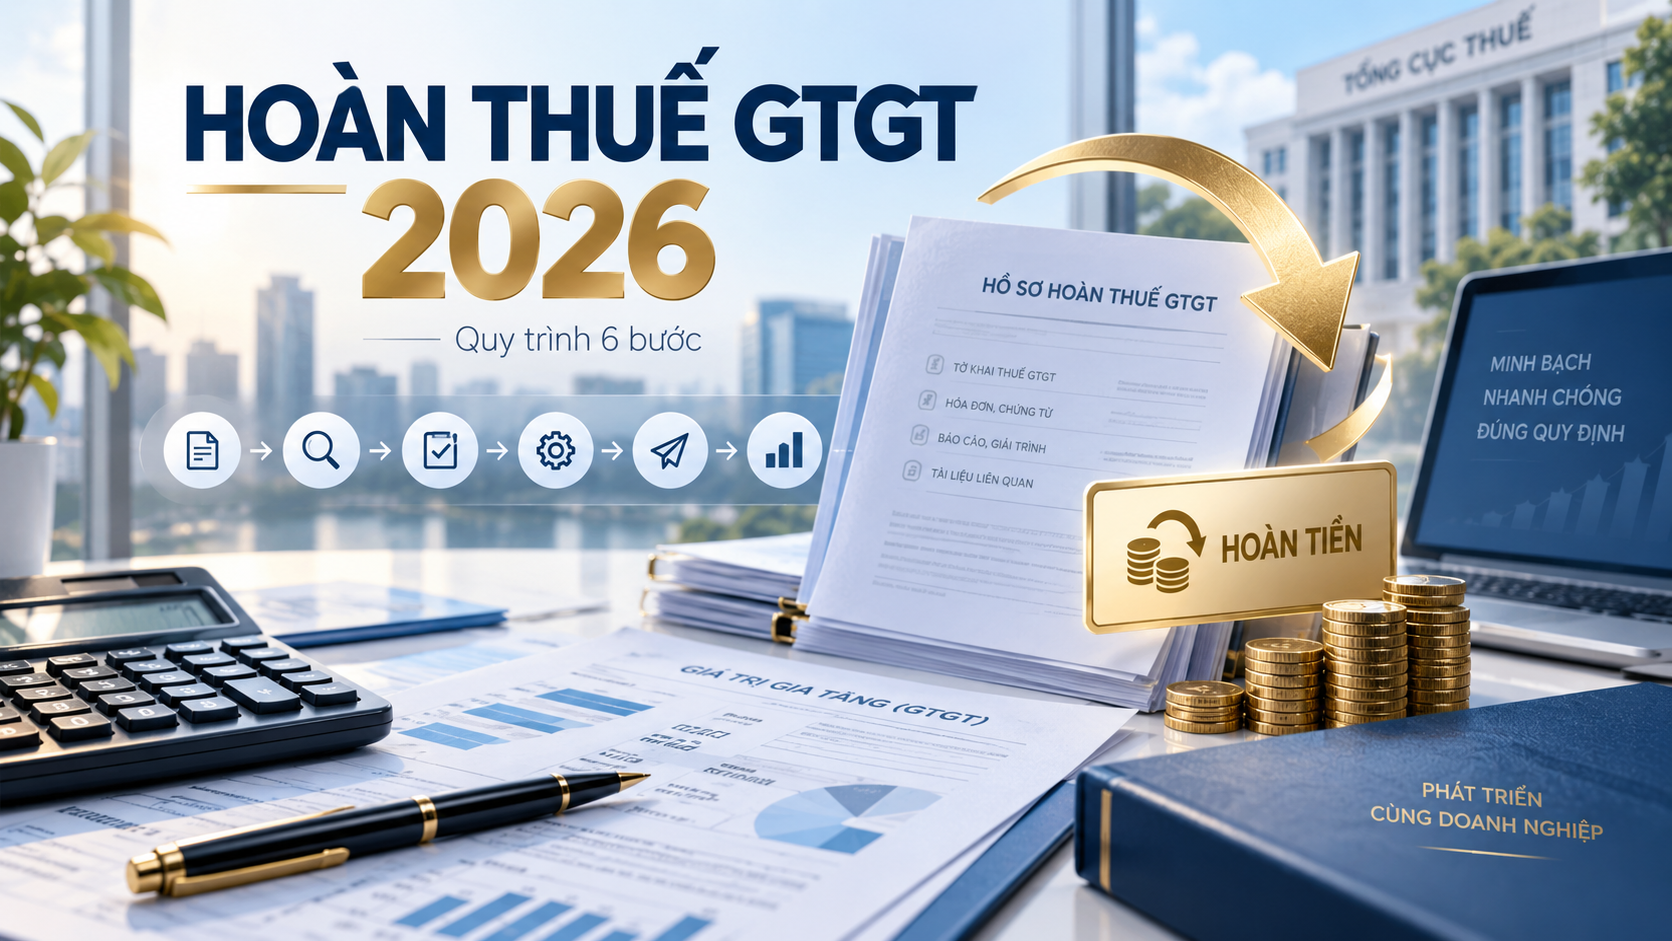
Quy trình hoàn thuế GTGT năm 2026 gồm 6 bước
Theo Thông tư 89/2026/TT-BTC được nguồn dẫn lại, quy trình hoàn thuế GTGT được thực hiện qua 6 bước.
Bước 1: Chuẩn bị hồ sơ đề nghị hoàn thuế.
Đối với trường hợp hoàn thuế liên quan đến xuất khẩu, cơ sở kinh doanh chỉ sản xuất hàng hóa, dịch vụ chịu thuế suất 5% và một số trường hợp giải thể, phá sản, người nộp thuế sử dụng Tờ khai thuế GTGT mẫu số 01/GTGT ban hành kèm Thông tư 89/2026/TT-BTC.
Đối với hoàn thuế dự án đầu tư, người nộp thuế chuẩn bị Tờ khai thuế GTGT mẫu số 02/GTGT.
Đối với một số trường hợp như chương trình, dự án sử dụng ODA không hoàn lại, viện trợ; đối tượng ưu đãi miễn trừ ngoại giao hoặc trường hợp hoàn thuế theo quyết định của cơ quan có thẩm quyền, hồ sơ sử dụng Văn bản đề nghị hoàn trả khoản thu ngân sách nhà nước mẫu số 01/HT.
Ngoài các mẫu nêu trên, người nộp thuế còn phải chuẩn bị tài liệu liên quan phù hợp với từng trường hợp đề nghị hoàn thuế.
Bước 2: Nộp hồ sơ hoàn thuế.
Sau khi hoàn thiện hồ sơ, người nộp thuế gửi hồ sơ đến cơ quan thuế theo một trong hai phương thức: điện tử hoặc bản giấy.
Bước 3: Cơ quan thuế tiếp nhận và phân loại hồ sơ.
Cơ quan thuế sau khi nhận hồ sơ sẽ tiến hành kiểm tra và phân loại hồ sơ hoàn thuế theo quy định. Đây là cơ sở để xác định phương thức xử lý hồ sơ ở các bước tiếp theo.
Bước 4: Giải quyết hồ sơ hoàn thuế.
Sau khi phân loại, cơ quan thuế tiến hành xử lý hồ sơ và xác định việc hoàn thuế GTGT theo quy định pháp luật.
Bước 5: Lập lệnh hoàn trả.
Cơ quan thuế giải quyết hoàn thuế sẽ lập Lệnh hoàn trả khoản thu ngân sách nhà nước hoặc Lệnh hoàn trả kiêm bù trừ khoản thu ngân sách nhà nước theo quy định về kế toán ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước.
Riêng trường hợp hoàn thuế tự động, Hệ thống thông tin quản lý thuế thực hiện lập lệnh hoàn trả hoặc lệnh hoàn trả kiêm bù trừ theo quy định.
Bước 6: Trả kết quả giải quyết hoàn thuế.
Sau khi hoàn tất các bước xử lý, cơ quan thuế thực hiện trả kết quả giải quyết hoàn thuế GTGT cho người nộp thuế.
Như vậy, để hạn chế việc phải bổ sung hoặc điều chỉnh hồ sơ, doanh nghiệp cần xác định chính xác mình thuộc trường hợp hoàn thuế nào, sử dụng đúng mẫu tờ khai và chuẩn bị đầy đủ tài liệu liên quan trước khi gửi hồ sơ đến cơ quan thuế.